内容概括
宁波10月7日以租赁方式引进两架空客H160直升机,货值合计2.4亿元。对高值设备经营者,分期租用改变资金安排,但通关、保险、维护、使用限制和租期终了处置仍需共同设计;新闻中的税收比较不直接作为个案税务结论。
事实与业务边界
| 核对事项 | 来源已核实信息 | 企业使用边界 |
|---|---|---|
| 入境事件 | 10月7日两架H160 | 报道日10月8日 |
| 货值 | 合计2.4亿元 | 不是首期租金 |
| 资金影响 | 受访企业称减少上亿元占用 | 非普遍租赁收益 |
| 税务范围 | 本文未审合同及适用计税程序 | 个案须专业核对 |
来源事实保留报道日期、币种与范围;右列为编辑分析,不是监管机关对个案的批准。
两架直升机租赁进口,金额不等于首期支付
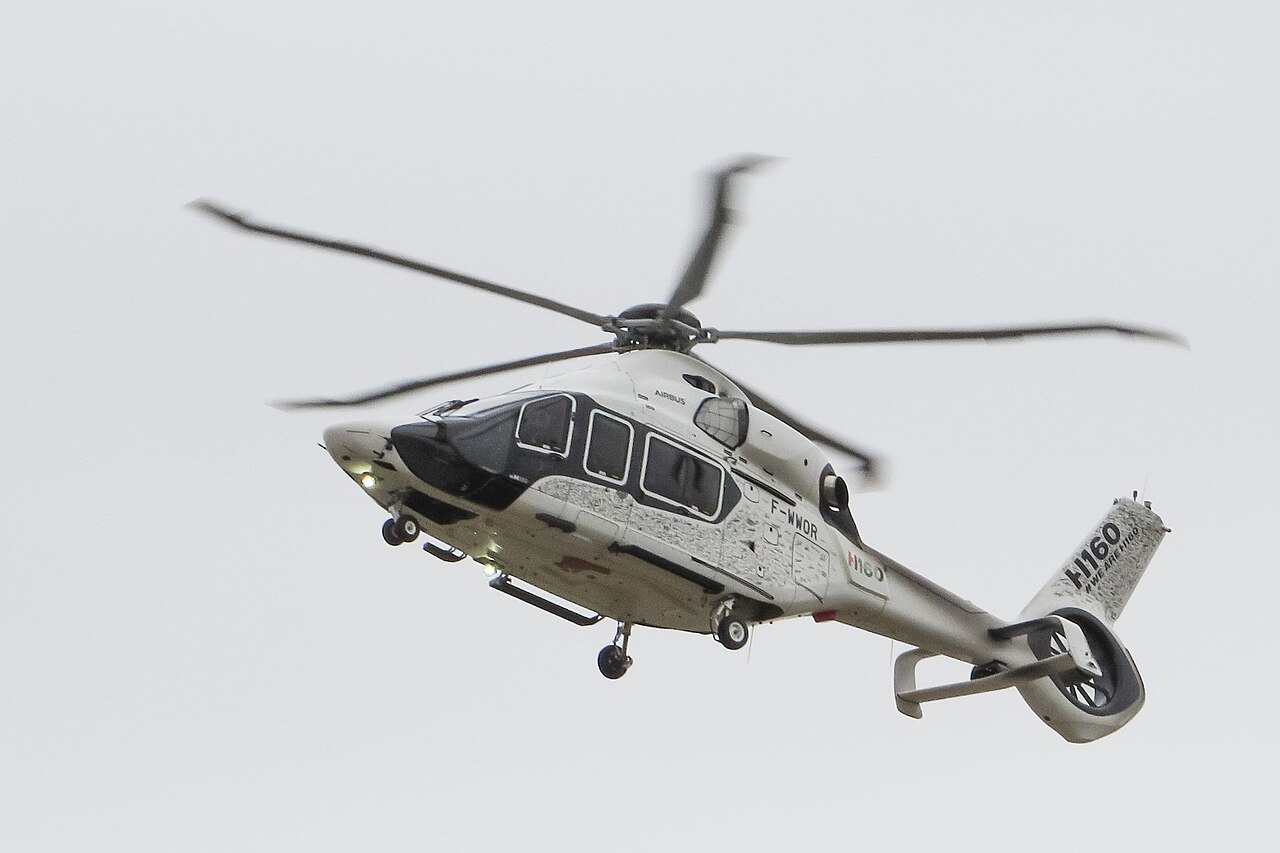
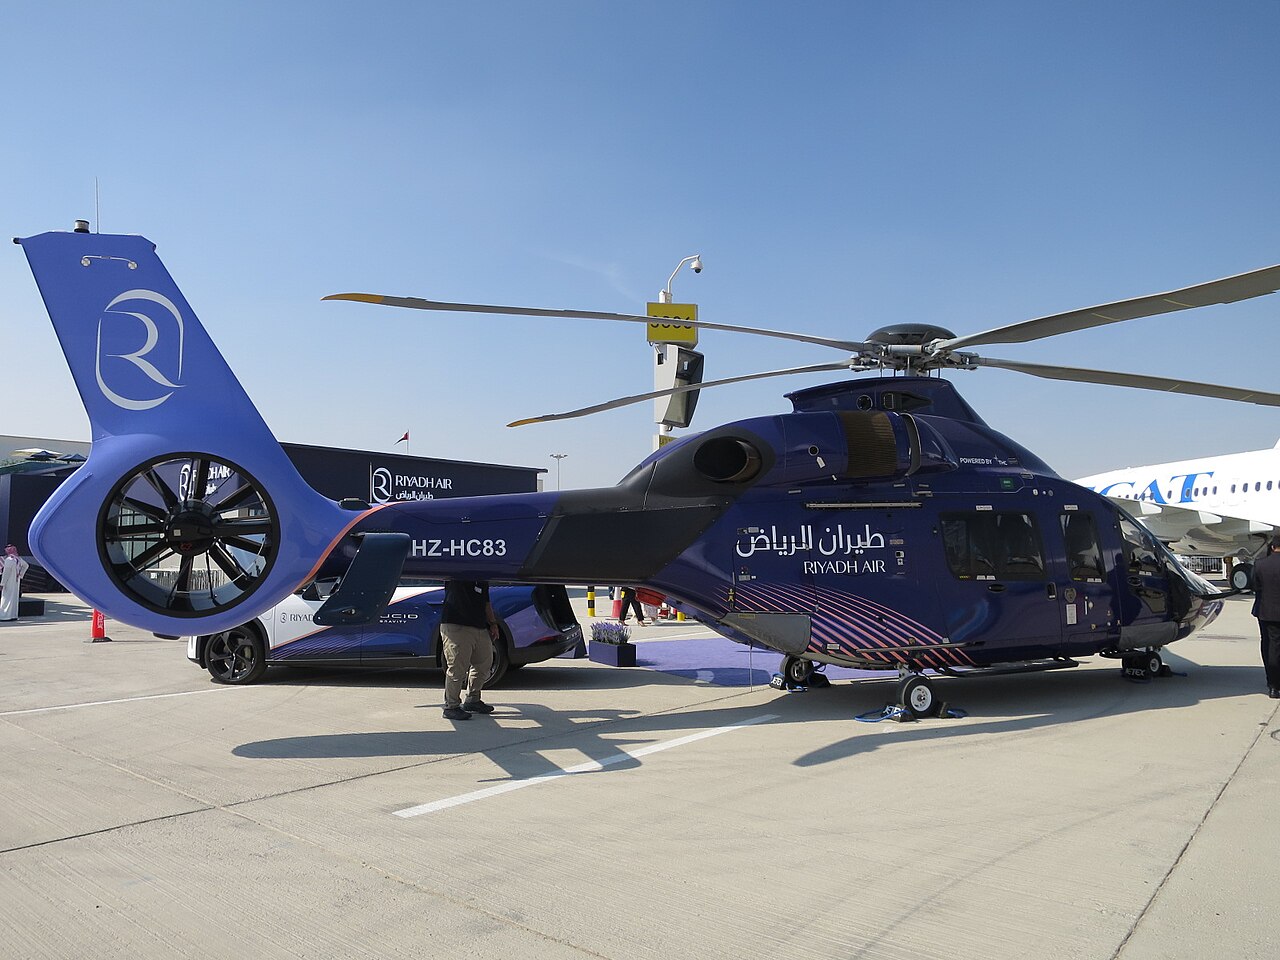
中国宁波网10月8日刊发甬派报道,10月7日,两架空客H160直升机办结进口通关手续,被企业提离,货值合计2.4亿元。该报道将其介绍为宁波首票飞机进口租赁业务,业务主体为浙江德盛通用航空有限公司,企业经营涵盖直升机销售租赁、维修改装、航材供应和通航运营等环节。[1]
租赁将使用设备与一次性全款购入区分开来。报道引述企业称,此次安排可减少上亿元资金占用。这是该企业对应本单业务的表述,不能把2.4亿元理解成首期租金,也不能推算所有同类设备租赁都会产生相同比例的资金节约。
新闻还对直接进口与租赁进口税收作了概括比较。本文未逐条核验具体租赁合同、计税基础和适用程序,因此不据此给出税费计算结论。企业在采用类似方式前,应让关务、税务和实际办理服务方核对自身交易,避免把新闻性解释直接写入预算。
编辑分析:现金流比较需要覆盖整个租期
设备采购决策不宜只比较购机款和第一年租金。建议把租金支付频次、保证金、维修储备、保险、停用成本及租期终了费用同时列入现金流表,并根据实际使用强度比较。租赁减轻某一时点的资金占用,并不自动证明全周期成本最低。
若收入与租金使用不同币种,企业还要观察时间和币种是否匹配。对利用率尚未稳定的新业务,固定租金义务可能比销售收入更确定。可以先测算不同利用率、停机和客户付款延迟情景,明确企业能够承受的支出范围,再与出租方沟通条件。
灵动谷 · 外贸资讯与外贸获客外贸工具平台 WWW.AiLDG.CN
合同中的设备使用地域、业务用途、转租或调配权限也会影响经济性。运营团队计划跨区域部署设备时,应先核对能否实施以及需要哪些手续,而不是在设备到位后才发现租约限制。本文不判断任何特定航空运营资格,仅建议相关主体完成实际专业核验。
编辑分析:维护状态决定设备能否持续使用
高值航空器的交接需要完整资料支持。建议双方共同确认设备身份、交付状态、历史维护记录、随机资料和附件清单,说明发现差异后如何补正。仅有货物放行,不代表全部商业交付和使用准备已经完成。
维护责任应与租金和停用安排相连。日常保养、计划检修、重大故障以及备件供应由谁负责,费用是否计入租金,停机期间是否继续支付,都应在合同内明确。企业宣称具有维修服务能力,也不能替代本合同约定的实际服务范围和响应承诺。
设备使用过程中,运营记录需要保持连续。不同人员、地点和服务商参与时,应统一记录和移交方法,确保出租方、承租方及维护机构能够核实设备状态。对后续转租、续租或返还而言,这些资料也是评估剩余风险的重要基础。
编辑分析:在引进之前约定退出方案
租期届满时,购买、续租、返还或更换设备可能对应不同成本与手续。建议企业在签约时就明确归还地点、状态标准、资料完整性和额外费用,而不是把退出安排当作几年后再讨论的问题。若客户需求下降,提前终止是否可行也应预先了解。
供应商、出租方与承租方的商业合同应能与进口和使用安排对应。谁拥有设备、谁支付租金、谁负责实际运营和维护,信息不宜在不同文件中出现互相矛盾的描述。宁波本单提供高值设备贸易的一种观察案例,企业是否适用,要由全期成本、合规条件和真实运营需求共同决定。
此外,承租方可为设备建立独立的经营台账,将租金、维护、保险和项目收入关联,观察实际利用率与原计划偏差。若设备由多个项目共用,应明确调配优先次序和额外使用费用,避免某一客户延长任务影响下一项目。面对出租方更换、设备转让或合同修订,企业也应核实付款与通知对象,保留生效文件和交接记录。租赁方式带来使用弹性,持续成本和管理要求仍需要运营团队按合同主动维护。
企业下一步需要回答的问题
编辑建议:整个租期的现金流能否承受低利用率和停机情景?
编辑建议:维护、保险和停用时租金由谁承担?
编辑建议:租期终了的归还状态与费用是否已写入合同?
常见问题
2.4亿元是企业一次付出的租金吗?
不是,来源表述为两架直升机货值,没有给出完整租金表。
租赁一定比购买便宜吗?
不能这样判断,应比较全期租金、维护、保险、退出和资金成本。
办结通关后是否代表可以直接投入任何运营?
进口、交付和实际运营条件各有要求,应由对应专业主体核实。