内容概括
基于2023—2025年HS850760完整返回面板、IEA2026、CATL法定披露及已核运输/欧盟/中国政策原件,分析中国出口目的地变化、同口径进口份额、订单贡献与现金风险。资料截至2026年10月24日;多用途产品、缺报、估值与法律核读边界分别列明。
中国锂离子蓄电池出口恢复增长,先把货值与订单分开
UN Comtrade本轮公开原始分类记录显示,中国HS850760出口FOB在2023、2024、2025年分别为650.06亿、611.27亿、767.54亿美元,2025同比增长25.57%。三年非World伙伴逐年精确合回同次World;这确认了所采范围的加总,不代表世界全部国家已申报。[1]
HS850760包含多用途锂离子蓄电池,不能按这个编码直接拆成电动车、储能和消费电子出口份额。内嵌在车辆、设备中的电池也可能随其他HS跨境。数量中的“个”和净重kg不提供统一能量,本报告不计算海关USD/kWh,不把金额同比改称GWh同比。[6][1]

德国增量、美国减量与新市场扩张,需要分别验证
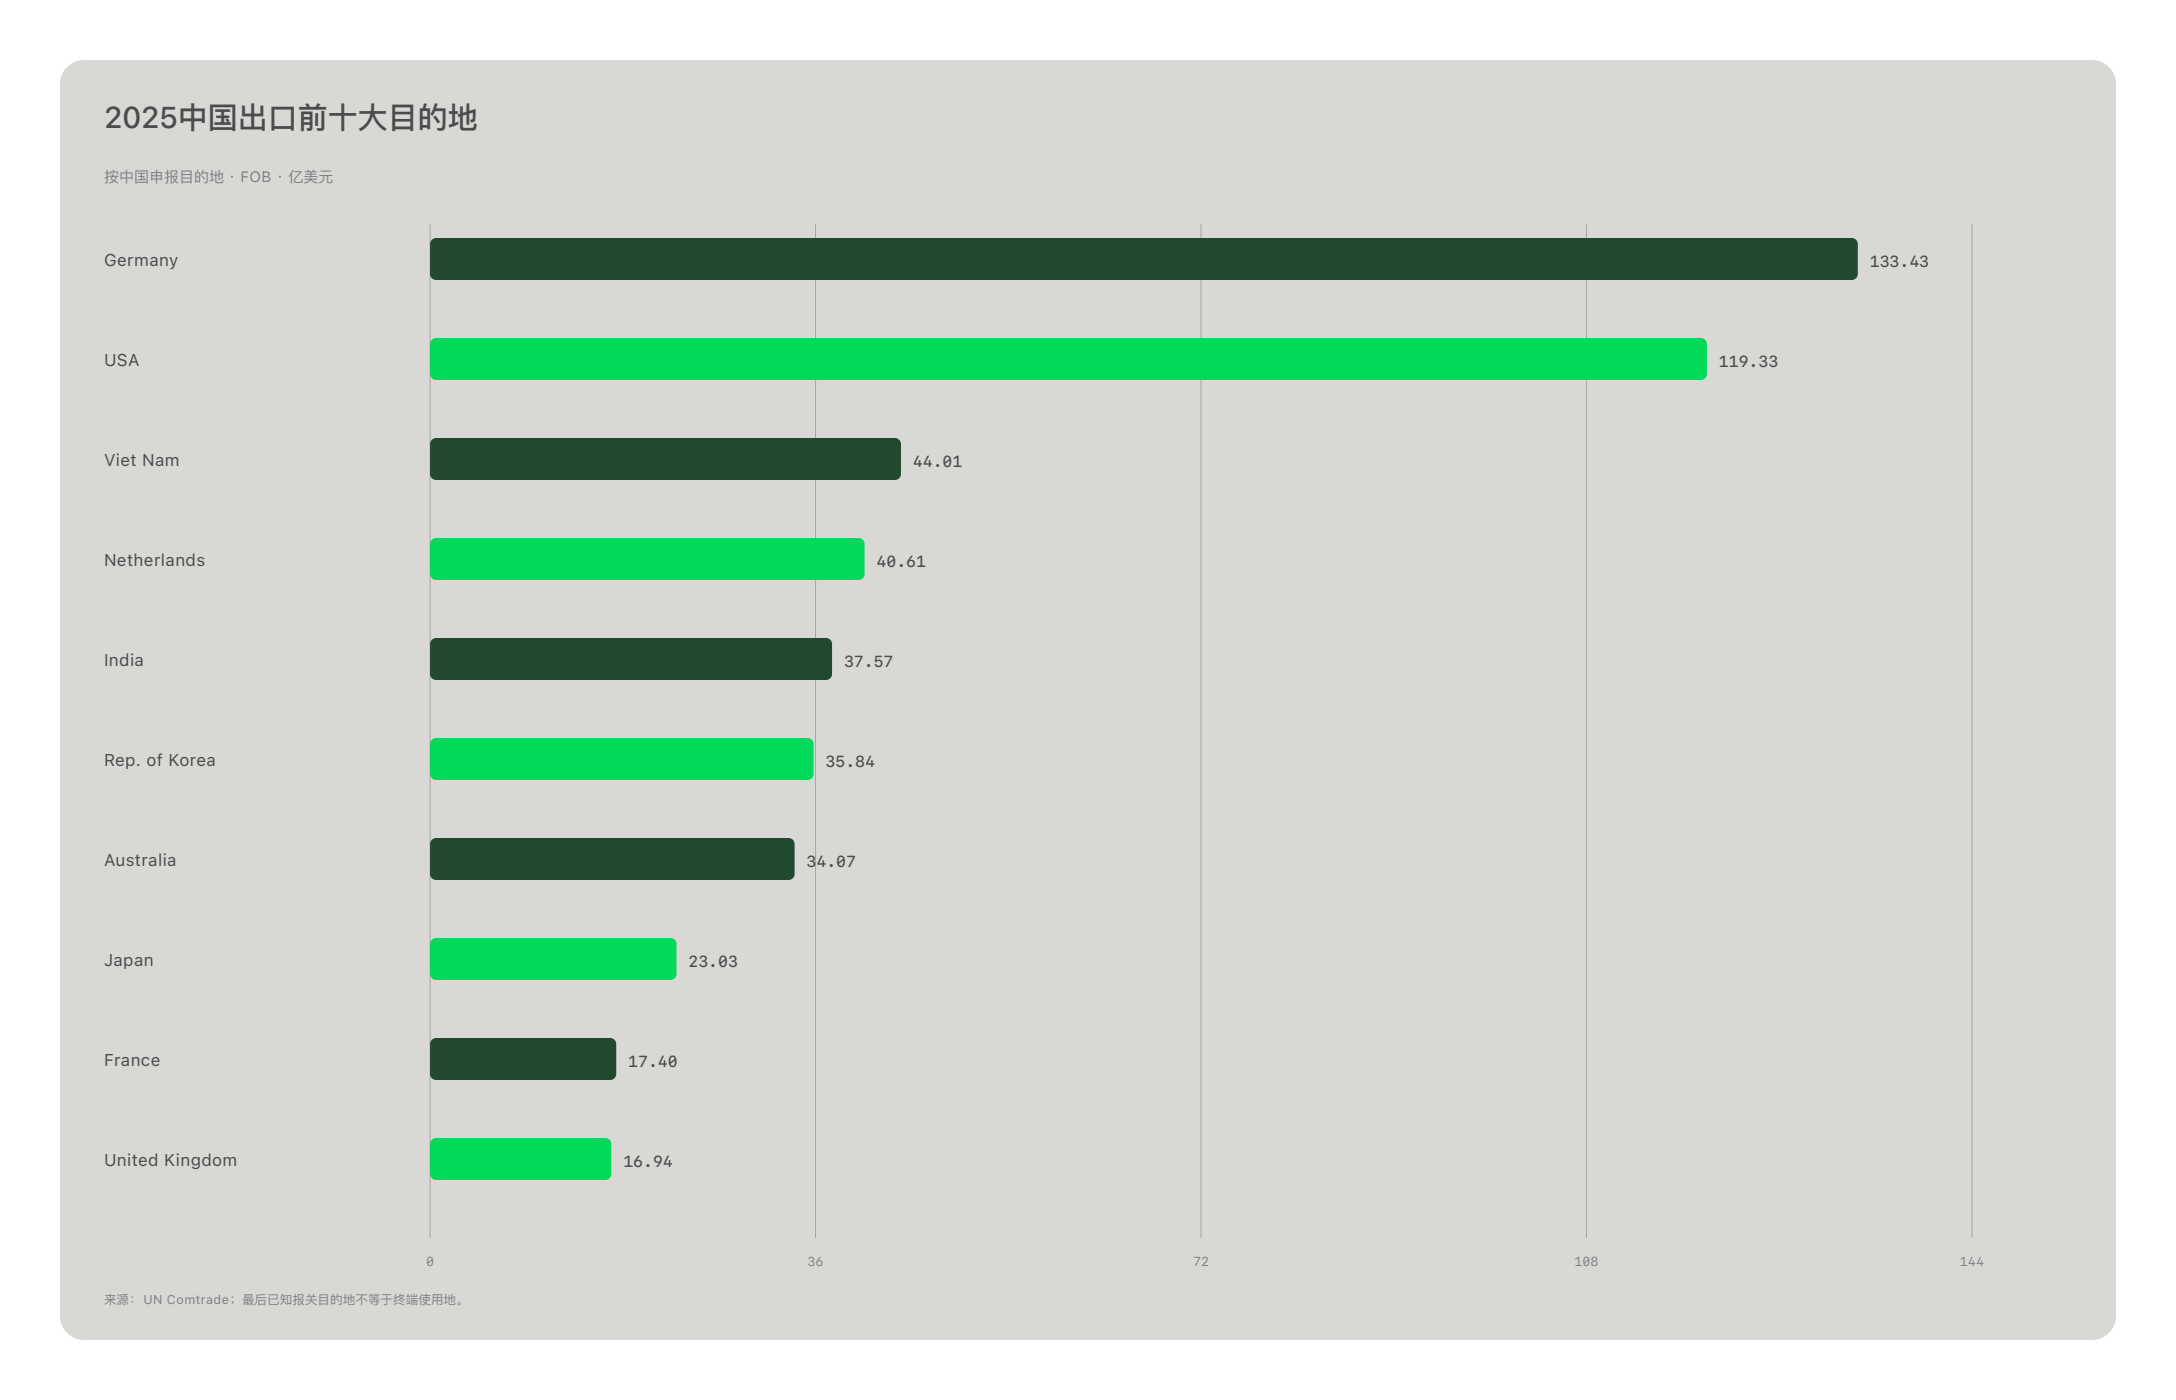
2025德国为中国本口径最大目的地,约133.43亿美元,较2024增加30.89亿美元;美国约119.33亿美元,减少34.03亿美元。澳大利亚、荷兰、印度的正增量分别约19.50亿、16.54亿、15.98亿美元。它们提示销售资源重新分配,但报关地不等于最终项目国,也不提供新增客户名单。[1]
前五目的地份额从2024的58.07%降至2025的48.85%,HHI从1068.81降至723.71。分布变散也可能来自原大市场收缩;要同时核绝对金额、买方角色、渠道库存、项目节点和回款,不把集中度下降写成风险已经降低。[1]
进口规模与China伙伴份额使用同一分母
2025已返回World进口记录的申报方为119个,少于2024的145个。德国进口约288.30亿美元、同申报方China伙伴份额64.85%;美国约200.85亿美元、59.28%;印度约40.84亿美元、93.24%。份额采用同年同产品同估值的本国China伙伴进口除World进口,不用中国FOB直接除对方CIF。[1][7]
固定三年共同113个进口申报方,2025货值同比增长10.83%;始终H6的101个样本增长10.75%。这是观察样本的跨境流量,仍含转口和欧盟内部流动,不能称全球终端市场TAM。完整原HS、估值和缺报保留;Paraguay2024出现分子大于World分母的源异常,原值保留、异常份额不作市场判断。[1]
IEA的部署、名义产能和pack均价有不同边界
IEA《Global EV Outlook2026》估计2025全球EV电池部署约1.2TWh,接近增长30%;年末锂离子电芯名义制造能力超过4TWh/年。部署是销量与加权电池容量测算,产能包含EV和储能且有爬坡;不能直接相除成全球利用率,也不能将部署份额移植到HS850760出口用途。[2]
IEA指出2025跨EV/储能的平均pack价格下降8%,LFP在EV部署的容量份额超过55%(图5.5的化学体系比较排除两/三轮车)。这些信息帮助识别技术与成本背景,但不是本公司某型号报价。编辑分析:应先对齐可用能量、功率、温度、BMS接口、热管理和寿命验收,再比较同条件交付成本和责任;未经同工况验证,不以循环次数承诺项目收益。[2]
灵动谷 · 外贸资讯与外贸获客外贸工具平台 WWW.AiLDG.CN

龙头公司的营收、利润与现金也要拆开读
CATL2025集团营收4237.02亿元、归母净利722.01亿元、经营现金1332.20亿元;2026H1分别2769.17亿、432.84亿、602.17亿元。10月21日发布的2026Q3法定报告进一步披露,前三季收入4421.37亿元、归母净利645.30亿元、经营现金616.25亿元;同比依次为+56.19%、+31.60%、-23.60%。该季报未经审计。[3][4][5]
选定集团含动力、储能、材料与回收等业务,境外收入也不等于中国海关出口额。编辑分析:这些数值用来说明收入、利润和回款不能互相替代,不能外推全行业或普通贸易商毛利。采购应另核实际制造厂、合同主体、担保、质保和近期交付资金,不以品牌声誉替代履约证据。
欧盟护照、尽调和碳足迹,不能只看一张日期表
电池法规第77条及欧委会2026公开指引所示,2027年2月18日起适用的护照涉及EV、LMT和容量超过2kWh的工业电池等指定类别;2025/1561已将尽调义务日期改至2027年8月18日,并有营业额/集团范围条件。它们不等于HS850760每条商品适用完全相同义务。[9][10][12]
碳足迹声明、等级和最高阈值分阶段,并有固定基准日与配套法生效后期限取较晚的条件。2026/1738涉及附件I物质限制,不能说把护照等整体延期。本轮未穷尽全部配套法和个案执行;欧委会数据点/FAQ为非约束解释资料。编辑分析:按型号/系统先分清投放责任、数据来源、验证、访问和维护费用,再写入合同交付物。[11][13][14]
电池可运输性应在报价前确认
IATA2026公开指南区分单独运输UN3480/PI965、与设备同包装UN3481/PI966、装在设备内UN3481/PI967;SoC条款及Section边界不同,不能把所有装机电池统一写成强制30%。公开指南也声明不能替代监管合规依据,国家/承运人差异需另核。[15]
IMO确认IMDG42-24自2026年1月1日强制;第2.9.4、P903及相关特殊规定区分测试、短路保护、包装和配置。编辑分析:把型号、Wh、状态、包装、批次和真实路线交给合格危货服务方确认,再锁运费与交付;UN38.3测试摘要或SDS不等于整票获准运输,也不能将空运规则直接移植海运。[16][17]
中国出口政策要按当次申报和有效状态核
财政部、税总2026年第2号及附件2列明电池产品2026年4月1日至12月31日出口退税率由9%调至6%,2027年1月1日起取消,按报关单注明出口日期界定;附件第19行含85076000锂离子蓄电池。3个百分点变化不直接等于企业毛利减少3个百分点,应按计税基础、退免税方法和价格分担核算。[18][19]
商务部、海关总署2025年第58号须连同第70号阅读。报告时点位于暂停至2026年11月10日的已核窗口内,不能仅凭第58号原文说该项正执行,也不能写成永久废止或断言期满后处理。其他清单与最终用途义务仍需当次另核。编辑分析:跨窗口合同应预留放行前复核及政策变化分担安排。[20][21]
经营分析:把交付成本、现金峰值和售后责任连起来
编辑分析:同一币种和贸易条件下,以验收数量×单位净价形成订单净收入,再减采购/制造、危险品物流保险、卖方税费、融资和售后计提。现金峰值用max(0,−min累计项目净现金流),按实际预付款、采购、报关、税退/税付、到货验收及尾款日期计算。未知成本保持待核,不填零制造漂亮毛利。
编辑分析:质保要明确产品层级、日历与循环工况、SOH测法、BMS/温控边界、现场安装责任、备件和危险品返运成本。对新市场,先形成少量可验证型号与真实项目的交付记录,再扩大库存和账期。回收/二次利用也先核合法来源、材料状态和处理去向,不以未来部署增长推算当期可回收吨数。[2]
近期数据窗口与完整底表的边界
本期底表保留218个三年出口伙伴并集及全部已返回申报方逐年World进口/出口、同申报方China伙伴分子、估值和原HS版本。公开API完整返回不代表世界100%覆盖;缺失不补零,微额不改0.00,来源SHA及公式已留存用于复核。[1]
工信部2026年9月15日发布的H1运行摘要称锂电产量超过1240GWh、出口总额3370亿元,原文注明规范企业信息和协会测算。这是官方行业摘要;本轮未取得GACC HS850760官方原始月/季度面板,Comtrade2026年8、9月查询为空,不解释为零出口,也不把二手近期分析拼成官方季度。[8][1]
本研究为公开资料桌面研究,未做客户访谈、产品测试或现场尽调;法规和运输资料的有限核读范围逐项说明。2027只列可观察的决策条件,不编造单点销量、利润或法律结论。
关键事实与统计口径
| 核验项 | 数据/范围 | 口径与来源 |
|---|---|---|
| 中国2025出口 | 767.54亿美元 / +25.57% | HS850760、中国FOB;[1] |
| 2025目的地CR5/HHI | 48.85% / 723.71 | 同年World分母、独立复算;[1] |
| 中国伙伴并集 | 218;2025有213非World记录 | 三年并集不同于活跃终端国;[1] |
| 2025已观察全球进口 | 119申报方 | 三年固定样本113;非完整全球;[1] |
| IEA2025 EV部署 | 约1.2TWh | 车辆销量×加权电池容量;非贸易量;[2] |
| 2026经营资料 | CATL前三季累计与Q3 | 选定主体/未经审计;[5] |
| 日期 | 资料截至2026-10-24 | 公开日期、统计期、实施/暂停日期分开 |
贸易主值为名义美元,逐申报方估值与原始分类保留;缺失不填零,不以kg/个计算USD/kWh。
常见问题
这份研究是否覆盖全部全球锂电池终端市场?
没有。HS850760覆盖多用途锂离子蓄电池,并不包含所有随车辆/设备跨境的电池;2025公开返回进口119个申报方,仍有缺报。底表完整保留本轮查询全部返回记录,不能称完整世界TAM,也不把贸易值拆成EV/储能终端份额。
能否用出口金额除重量或个数比较每kWh价格?
不能。原始重量和计数没有提供统一能量规格,不同产品形态也会改变比率。具体合同可按已核型号能量与验收建立kWh净价;海关kg/个不能替代型号kWh,货值同比也不等于容量或同规格售价同比。
报告能否直接认定某个电池合规并可按期运输?
不能替代个案判定。报告区分法律、非约束指南、时间条件和研究建议;实际型号、用途、包装、SoC、路线、承运人与投放责任仍需当次核验。摘要、测试与SDS各有范围,运输可接受也不等于所有市场投放义务完成。
业务问题思考
业务问题1:中国出口恢复增长时,怎样决定新增市场和备货?
编辑分析:先将国家货值增长、真实买方采购和公司的已核订单分开。2025德国、澳大利亚、荷兰、印度增量明显,美国减量;这提示资源重估,但并不提供客户名单。先核买方法人和角色、最终项目、用途、型号验证、批量及付款窗口,再按已确认项目金额和交付能力排序。对经过仓储或制造配套的目的地建立项目/批次去重,备货只覆盖能说明去向、资金责任和退出方案的部分。
业务问题2:能通过UN38.3测试,为什么仍不能直接承诺包运包到?
编辑分析:测试摘要只是证据链的一环。先确定单独电池、与设备同包装或装在设备内,再核型号能量、SoC、件数重量、包装、UN编号和实际路线。空运的PI965/966/967条件不同,海运另有IMDG条款;运营人还可能有差异或拒载。报价应在合格危货服务方确认后锁定物流责任、额外批准和改包装/延期费用承担;不能用一份摘要或SDS替代整票接受性。
业务问题3:低价竞单时,怎样同时保护利润、现金和后续责任?
编辑分析:把同规格、同币种、同贸易条件的净收入与采购、危险品物流、卖方税费、融资和售后逐项对应,再按实际日期滚动算现金最低点。2026退税调整不是简单从毛利减3个百分点,须按企业计税基础和出口日期核;护照数据和质保维护也应写入报价边界。无真实故障概率时只做明确参数的情景,未知成本不填零。贡献为正但现金峰值过高或责任无上限时,重谈付款、分批交付与服务范围。