内容概括
伊朗公民Reza Dindar因2011至2012年间将美国军用声纳系统非法转运至伊朗,于上周被美国法院判处18个月监禁。案件涉及中国公司、密封起诉书及长达十余年的逮捕延迟,辩护方称其并未逃避追诉。此外,被告被曝涉及2024年伊朗石油交易及1.26亿美元债务,但检方量刑备忘录未提及该信息,引发外界对案件背后动机的猜测。
案件基本事实与判决
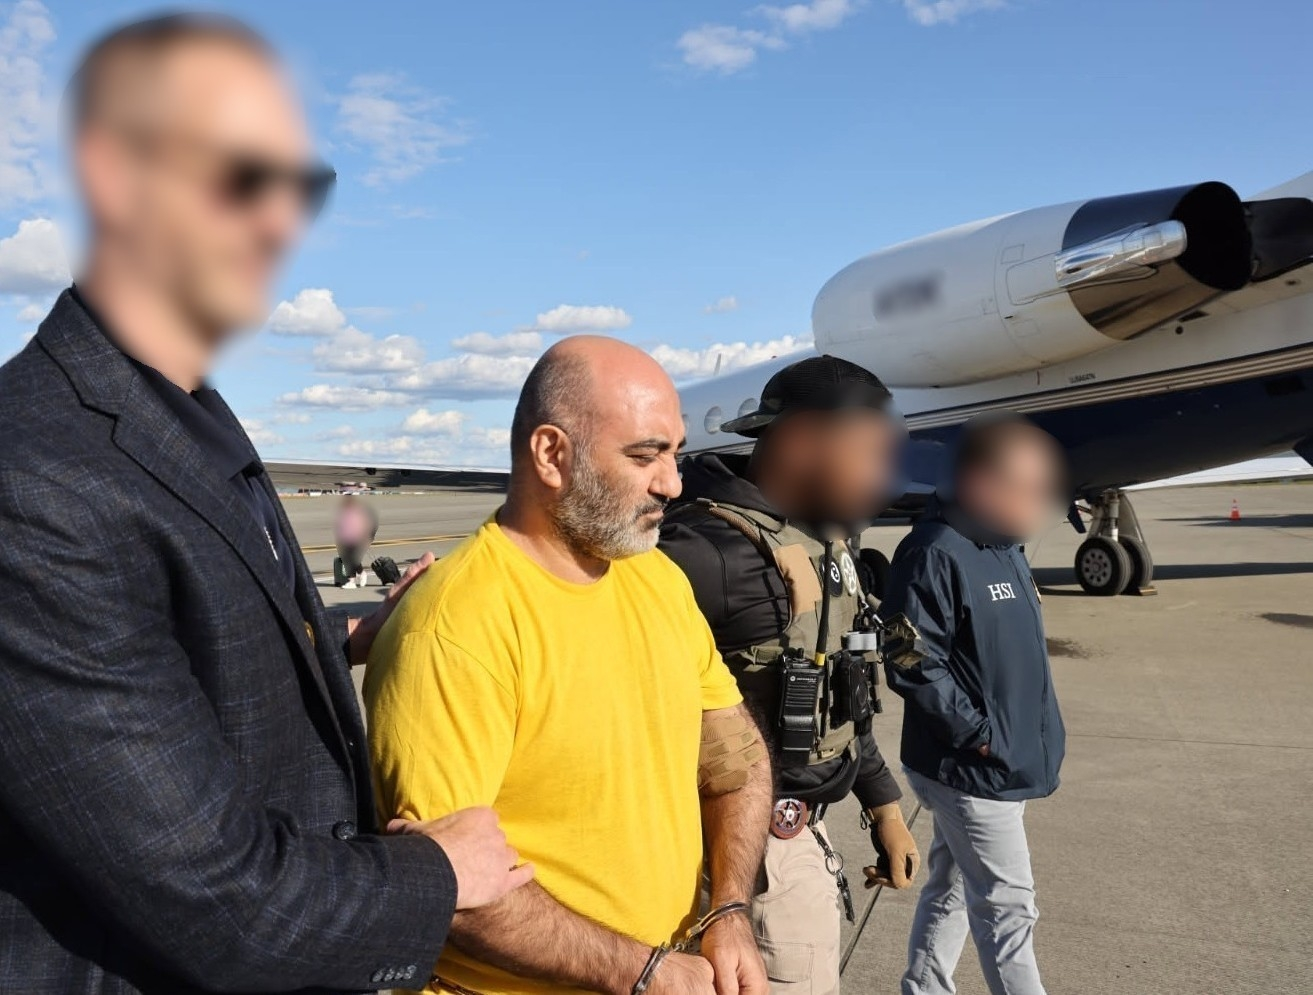
上周,伊朗公民Reza Dindar被美国法院判处18个月监禁,罪名是2011年和2012年的非法出口行为。根据起诉书,Dindar当时受雇于一家中国公司,向一家美国公司订购了归类为ECCN 6A991的“军用声纳系统,部件号S3160-06”。他声称该部件目的地为中国,但实际被出口至伊朗。Dindar于2025年7月在巴拿马被捕,2026年4月被引渡至美国。
灵动谷 · 外贸资讯与外贸获客外贸工具平台 WWW.AiLDG.CN
本案存在多处异常。首先,若该物品确为军用声纳,应归入USML第XI(a)类而非ECCN 6A991。这意味着美国公司本不能将其出口至中国,自身也可能构成违规。检方似乎借此对被告以严重军事出口罪名起诉,却未追究美国出口商的责任。
逮捕延迟与快速审判权争议
涉案出口行为发生在2011年和2012年,密封起诉书于2014年签发,但直至Dindar被引渡后才解封。Dindar直到2025年7月才被逮捕。辩方量刑备忘录指出,从2014年8月13日起诉到2025年7月21日被捕的约十年间,Dindar并未逃亡或躲避。他公开使用真实身份前往二十多个国家,经常携带妻子和年幼的儿子,甚至在2012年用伊朗护照申请了美国签证——这与逃避起诉的行为根本不符。
根据United States v. Mendoza案(530 F.3d 758, 9th Cir. 2008),辩方主张延迟侵犯了其第六修正案快速审判权。该案中,起诉至审判间隔约十年,被告不知晓被起诉,政府也未认真寻找被告。本案情况类似:起诉书保持密封,无证据表明Dindar知情,公开文件也未显示美国政府曾努力寻找他,尽管其2012年的签证申请本应使查找更容易。
未披露信息与石油交易疑云
检方和辩方的量刑备忘录均建议18个月刑期,法官最终采纳。辩方备忘录描述了Dindar的贫困成长经历、赡养不识字的父母、兼职开出租车、在中国公司管理期间月薪仅500美元,并称其在被控共谋期结束前已离开该公司,转而从事合法谷物贸易,通过里海走廊向伊朗进口粮食。然而,一份2025年1月13日的付款协议显示,Dindar个人与一家香港公司共同承诺偿还2024年伊朗石油运输产生的1.26亿美元债务,使用另一批约190万桶货物的收益,该批货物将在Kharg岛装载至MT Uranus号。
MT Uranus号此前于2024年9月被OFAC认定为伊朗影子船队的一部分,用于违反美国制裁运输石油。更令人费解的是,检方2026年9月17日的量刑备忘录将Dindar的历史和特征描述为“大体上可减轻罪责”,却只字未提其偿还1.26亿美元伊朗石油债务的书面承诺。这一信息缺失引发外界对案件背后动机的猜测。
| 项目 | 数值 | 说明 |
|---|---|---|
| 被告姓名 | Reza Dindar | 伊朗公民,因2011-2012年非法出口行为被美国法院判处18个月监禁 |
| 涉案物项 | 军用声纳系统,部件号S3160-06 | 归类为ECCN 6A991,声称目的地为中国,实际出口至伊朗 |
| 逮捕与引渡时间 | 2025年7月被捕,2026年4月引渡至美国 | 密封起诉书于2014年签发,逮捕延迟约十年 |
| 量刑结果 | 18个月监禁 | 检方和辩方量刑备忘录均建议18个月,法官最终采纳 |
| 相关债务金额 | 1.26亿美元 | 2025年1月13日付款协议涉及2024年伊朗石油运输债务,检方量刑备忘录未提及 |
| 涉案船只 | MT Uranus号 | 2024年9月被OFAC认定为伊朗影子船队成员,用于违反美国制裁运输石油 |
数据来源于稿件正文及摘要,涉及美国法院量刑、起诉书内容、付款协议及OFAC认定。口径以稿件披露事实为准,部分信息如案件动机仍属外界猜测。
常见问题
Reza Dindar因何被判处18个月监禁?
Reza Dindar因2011年和2012年的非法出口行为被美国法院判处18个月监禁。他当时受雇于一家中国公司,向美国公司订购归类为ECCN 6A991的军用声纳系统,声称目的地为中国,但实际出口至伊朗,构成违反美国出口管制法规的行为。
本案为何存在逮捕延迟的争议?
本案中密封起诉书于2014年签发,但Dindar直到2025年7月才在巴拿马被捕,期间约十年。辩方指出他公开使用真实身份前往二十多个国家,甚至2012年用伊朗护照申请美国签证,并未逃亡或躲避,因此主张延迟侵犯了其第六修正案快速审判权。
检方量刑备忘录为何未提及1.26亿美元伊朗石油债务?
检方2026年9月17日的量刑备忘录将Dindar的历史和特征描述为大体上可减轻罪责,却只字未提其2025年1月13日付款协议中偿还1.26亿美元伊朗石油债务的书面承诺。这一信息缺失引发外界对案件背后动机的猜测,但稿件未提供检方解释。
业务问题思考
业务问题1:本案对美国出口管制合规有何警示?
编辑建议:本案显示,即使物项归类为ECCN 6A991而非USML第XI(a)类,美国公司向中国出口后实际转运至伊朗仍可能引发严重军事出口罪名。企业需加强最终用途和最终用户核查,避免卷入第三国转运风险,同时关注美国出口商自身责任是否被追究的不对称执法问题。
业务问题2:逮捕延迟对跨境贸易从业者意味着什么?
编辑建议:本案中从起诉到逮捕间隔约十年,被告公开活动却未被追捕,说明美国执法机构可能长期保留密封起诉书并择机行动。跨境贸易从业者即使多年未涉案,仍可能因历史交易被突然逮捕,需长期保存交易记录并评估潜在法律风险,不能因时间流逝而放松合规管理。
业务问题3:伊朗石油交易与本案的关联对相关企业有何影响?
编辑建议:稿件披露Dindar涉及2024年伊朗石油运输及1.26亿美元债务,且关联船只MT Uranus号被OFAC认定为影子船队成员,但检方量刑备忘录未提及该信息。这提示与伊朗石油交易相关的企业可能面临美国制裁和刑事追诉的双重风险,且执法机构可能选择性披露信息,企业需审慎评估交易对手背景。