内容概括
韩国海关明确国际邮政物品通关规则:价值不超过150美元的物品可免关税及税费,现场免税后转交收件人辖区邮局。应税物品需缴税后放行,部分还需满足检疫等进口要求。申报分为简易申报和一般申报,后者适用于价值超1000美元、销售用途、受限制物品等六类情形,须通过报关行办理。
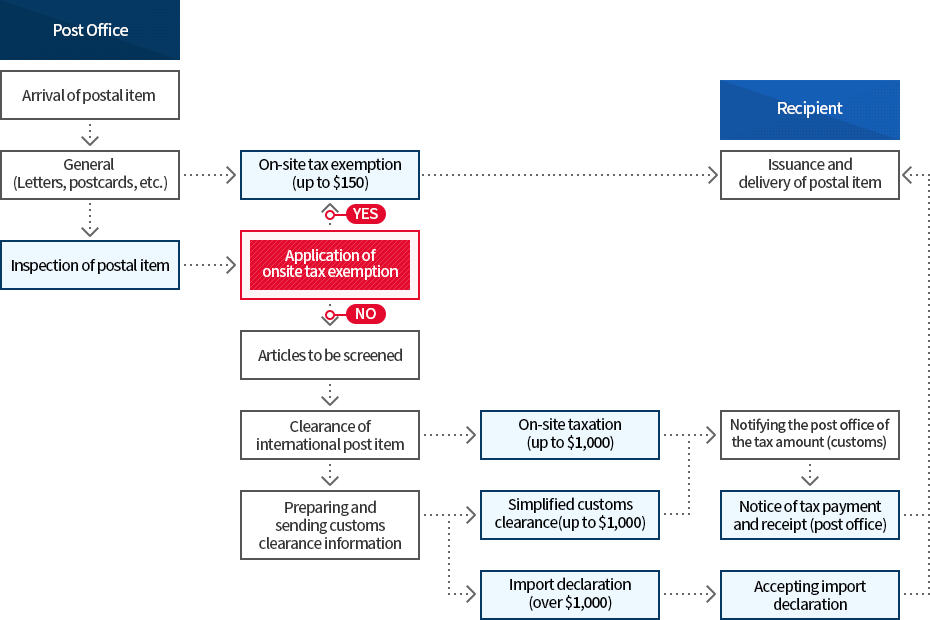
免税门槛与放行流程
韩国海关规定,国际邮政物品中价格不超过特定价值(150美元)的货物,例如海外家属寄给韩国亲属的物品,可免缴关税及税费。海关官员现场判定免税后,该邮件将转交至收件人所在辖区的邮局进行后续投递。
灵动谷 · 外贸资讯与外贸获客外贸工具平台 WWW.AiLDG.CN
对于应税邮政物品,收件人须缴纳关税后方可完成清关。部分货物只有在满足进口要求(如检疫证书)后才能放行。这意味着发往韩国的邮政包裹能否顺利交付,取决于价值、数量及收件用途的综合判断。
简易申报的适用与判定
除须适用一般进口申报的邮政物品外,其余邮件可适用简易进口申报。即使收件人未主动向海关申报关税,海关仍依据随附于包裹的海关申报单上所列货物信息,确定关税金额或免税资格。
是否免税或应税,由海关根据货物价值、数量以及收件目的进行判定。在确定应税与否及税额后,邮政物品由邮局投递给收件人,收件人可在缴清关税后领取货物。这一机制降低了低值邮件的通关复杂度。
一般申报的六类适用货物
以下货物须适用一般进口申报,且须通过报关行办理进口申报:根据适用法律限制或禁止进出口的货物;依据《海关法》第226条须经海关关长确认的货物;以销售为目的入境的货物;价值超过1000美元的货物;应税价值超过500万韩元的礼品;以及收件人主动申请一般进口申报的货物。
对于进口受限货物,须随附相关法律规定的推荐书、许可或批准等证明文件。中国外贸从业者向韩国邮寄样品、礼品或小批量货物时,应提前核对是否触发一般申报条件,避免因未通过报关行申报而导致清关延误或退运。
| 项目 | 数值 | 说明 |
|---|---|---|
| 免税门槛 | 不超过150美元 | 国际邮政物品价格不超过150美元可免关税及税费,海关现场判定后转交收件人辖区邮局投递 |
| 一般申报价值门槛 | 超过1000美元 | 价值超过1000美元的邮政物品须适用一般进口申报,并通过报关行办理 |
| 礼品应税价值门槛 | 超过500万韩元 | 应税价值超过500万韩元的礼品须适用一般进口申报 |
| 申报类型 | 简易申报/一般申报 | 除须适用一般申报的邮件外,其余可适用简易申报;一般申报须通过报关行办理 |
| 一般申报适用情形 | 六类 | 包括限制或禁止货物、须海关关长确认货物、销售用途货物、超1000美元货物、超500万韩元礼品、收件人主动申请 |
数据来源于韩国海关关于国际邮政物品通关规则,涉及免税、应税及申报类型划分。简易申报下海关依据包裹随附申报单确定税额或免税资格,一般申报须通过报关行办理。
常见问题
韩国邮政物品免税的条件是什么?
国际邮政物品价格不超过150美元时,可免缴关税及税费。海关官员现场判定免税后,邮件会转交至收件人所在辖区的邮局进行后续投递,收件人无需额外缴税即可领取。
哪些邮政物品必须通过报关行进行一般进口申报?
须适用一般进口申报的邮政物品包括:根据法律限制或禁止进出口的货物、依据《海关法》第226条须经海关关长确认的货物、以销售为目的入境的货物、价值超过1000美元的货物、应税价值超过500万韩元的礼品,以及收件人主动申请一般申报的货物。
收件人未主动申报关税时,海关如何处理邮政物品?
即使收件人未主动向海关申报关税,海关仍会依据包裹随附的海关申报单上所列货物信息,确定关税金额或免税资格。确定应税与否及税额后,邮局投递物品,收件人缴清关税即可领取。
业务问题思考
业务问题1:中国外贸企业向韩国邮寄样品时,如何避免清关延误?
编辑建议:中国外贸企业应提前核对样品价值是否超过150美元免税门槛,以及是否触发一般申报条件,如价值超1000美元、销售用途或受限货物。若触发一般申报,须通过报关行办理进口申报,否则可能导致清关延误或退运。
业务问题2:韩国邮政物品的免税和应税判定依据是什么?
编辑建议:韩国海关根据货物价值、数量以及收件目的综合判定免税或应税。价值不超过150美元可免税,超过则需缴税;部分货物还需满足检疫等进口要求才能放行。海关依据包裹随附申报单信息确定税额或免税资格。
业务问题3:韩国邮政物品的一般申报和简易申报有何区别?
编辑建议:简易申报适用于除须一般申报外的邮件,收件人无需主动申报,海关依据随附申报单确定税额或免税资格。一般申报适用于价值超1000美元、销售用途、受限货物等六类情形,必须通过报关行办理进口申报。


