内容概括
商务部将对墨西哥和美国原产进口碧根果的反倾销调查延长至2027年3月25日。此前8月初裁已规定临时保证金安排。本文把调查期限与进口成本分开,分析坚果采购、原产证据、库存和合同如何应对持续的不确定性。
事实与业务边界
| 核对事项 | 已核实事实 | 业务边界 |
|---|---|---|
| 延期结果 | 调查延至2027年3月25日 | 并非已作出最终税率 |
| 初裁背景 | 8月11日起临时保证金安排 | 延期本身不等于自动撤销 |
| 产品与企业比率 | 依据产品描述及正式附件 | 本文不列未经逐项复核的公司比率 |
事实来自所列来源;业务边界为本站编辑分析,具体办理请核对正式文件与主管部门要求。
延期公告只改变调查结束时间
商务部9月10日第38号公告将原产于墨西哥和美国的进口碧根果反倾销调查延长至2027年3月25日,理由为案件复杂。延长调查期不等于终裁已经作出,也不能由此推导此前临时措施自动取消。[1]
编辑分析:采购台账可分成案件状态和到货成本两部分。案件状态记录立案、初裁与延期;每票成本则依据实际进口日期、生产商和适用规则核算。把延长期限简单写成“暂不需要准备额外资金”,可能使财务低估订单的资金占用。
此前初裁背景应同时阅读
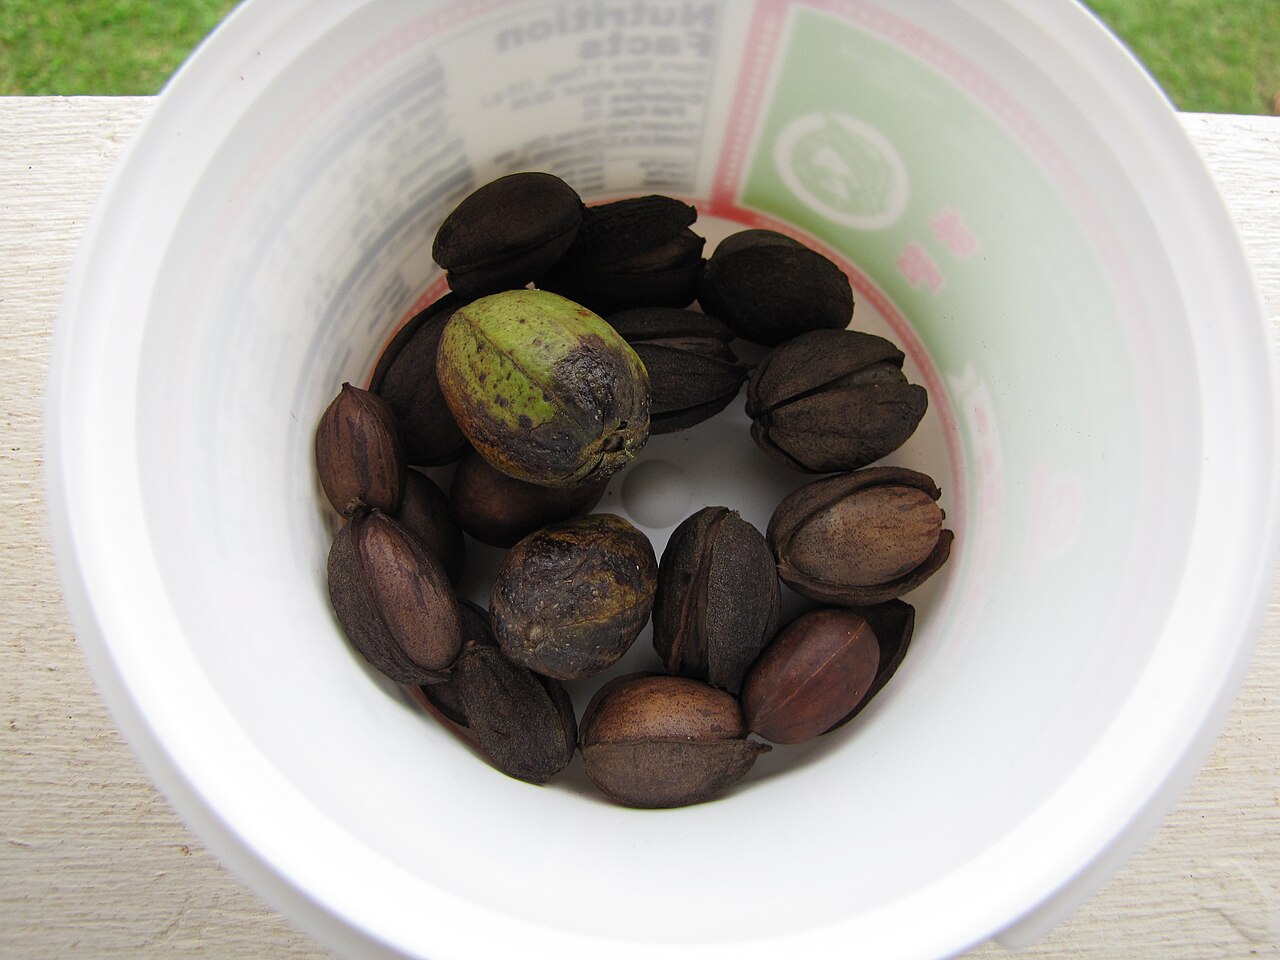
商务部8月10日第32号公告已公布初步裁定,并规定8月11日起对被调查产品采用保证金形式的临时措施。产品范围包括相关原产地的鲜或干碧根果,无论是否去壳去皮;税号项下其他产品并不当然属于案件范围,各公司比率列在附件。[2]
编辑建议:进口商应取得与实际生产商相对应的资料,并核对适用保证金比率。本文没有逐项审计各公司比率附件,因此不填写一个适用于所有供货商的统一比例,也不计算虚构订单税额。正式核算时应同时检查其他进口税费和现金流安排,避免只看一项附加成本。
坚果采购还要处理规格和库存风险
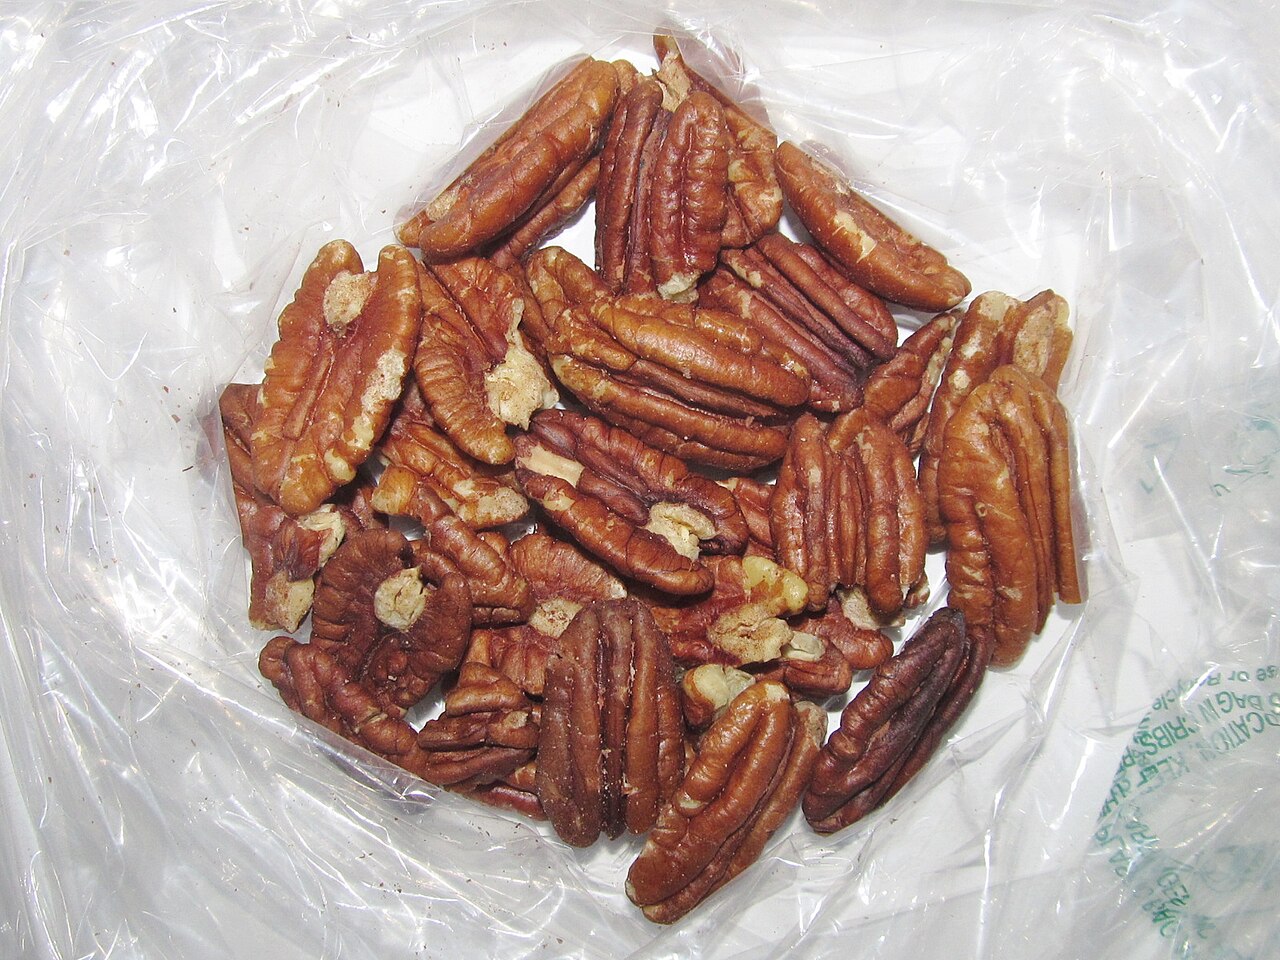
编辑分析:坚果订单往往涉及产季、果仁比例、等级、含水状态和包装,不同规格价格不能直接横比。企业讨论替代供应时,应先确认品种、加工状态和客户接受范围,重新验证食品安全与品质要求,不能只因别处原产报价较低便视为完全可替换。
仓储和加工部门可根据实际库存评估采购节奏,分别列出在途、已到港和可销售数量。延长调查并没有消除保质、仓租或订单取消风险,过量备货和过少备货都应以真实需求及资金能力衡量。这里属于经营分析,不是对某一产季价格上涨的预测。
合同应说明规则变化怎样重新核算
编辑建议:在新订单确认前,明确报价是否包含当期保证金或其他进口费用,后续规则变化时由谁提供资料、谁复核结算。供应商、代理商和最终买方应使用同一套真实货物和主体信息,避免单证无法解释适用比率。
跟踪时优先查询调查机关正式公告,并保存版本日期。9月延期消息是本篇补充解读的原报道,不能写成10月新作出决定;未来终裁时间和结果仍以正式发布为准。对仍需核实的适用问题,应在订舱和付款前向业务主管机关或专业人员确认。
不要把调查期当成食品经营周期
编辑分析:调查持续时间可能跨越多个销售节点,坚果经营却仍需按真实保质和客户需求安排库存。企业可分批制定采购与消化计划,记录每批规格、入库时间及预计用途,减少用一笔大订单覆盖全部不确定性的冲动。
与加工客户讨论成本时,应说明报价对应的批次和当期措施,避免把未来可能发生的结果提前当成既定事实。对于需要更换品种、加工地或包装方式的方案,还要重新核对食品准入、标签及质量要求;商业调整不能以改变单证描述代替真实货物变化。
灵动谷 · 外贸资讯与外贸获客外贸工具平台 WWW.AiLDG.CN
企业下一步需要回答的问题
编辑建议:生产商和真实原产地能否与进口单证对应?
编辑建议:当期临时措施怎样影响可用资金和库存预算?
编辑建议:后续裁定变化怎样触发订单重新核算?
常见问题
延期是否意味着不再缴保证金?
延期公告没有作出这一取消决定,具体进口仍需核对既有措施与后续正式文件。
所有坚果是否都在调查范围?
不是。应按具体品种、加工状态、原产地和正式产品描述核对。
可以用同税号其他产品价格测算碧根果税负吗?
不能直接套用。先确认货物属于本案范围,再核对实际生产商及适用规则。